Mobile Money : ce qui change au Sénégal dès le 2 novembre
À partir de ce lundi 2 novembre, de nouvelles règles de la BCEAO entrent en vigueur pour les transferts de monnaie électronique dans l’UEMOA. Au Sénégal, les utilisateurs de Mobile Money pourront bénéficier de transferts nationaux gratuits sous certaines conditions, tandis que les plafonds de portefeuille sont revus à la hausse
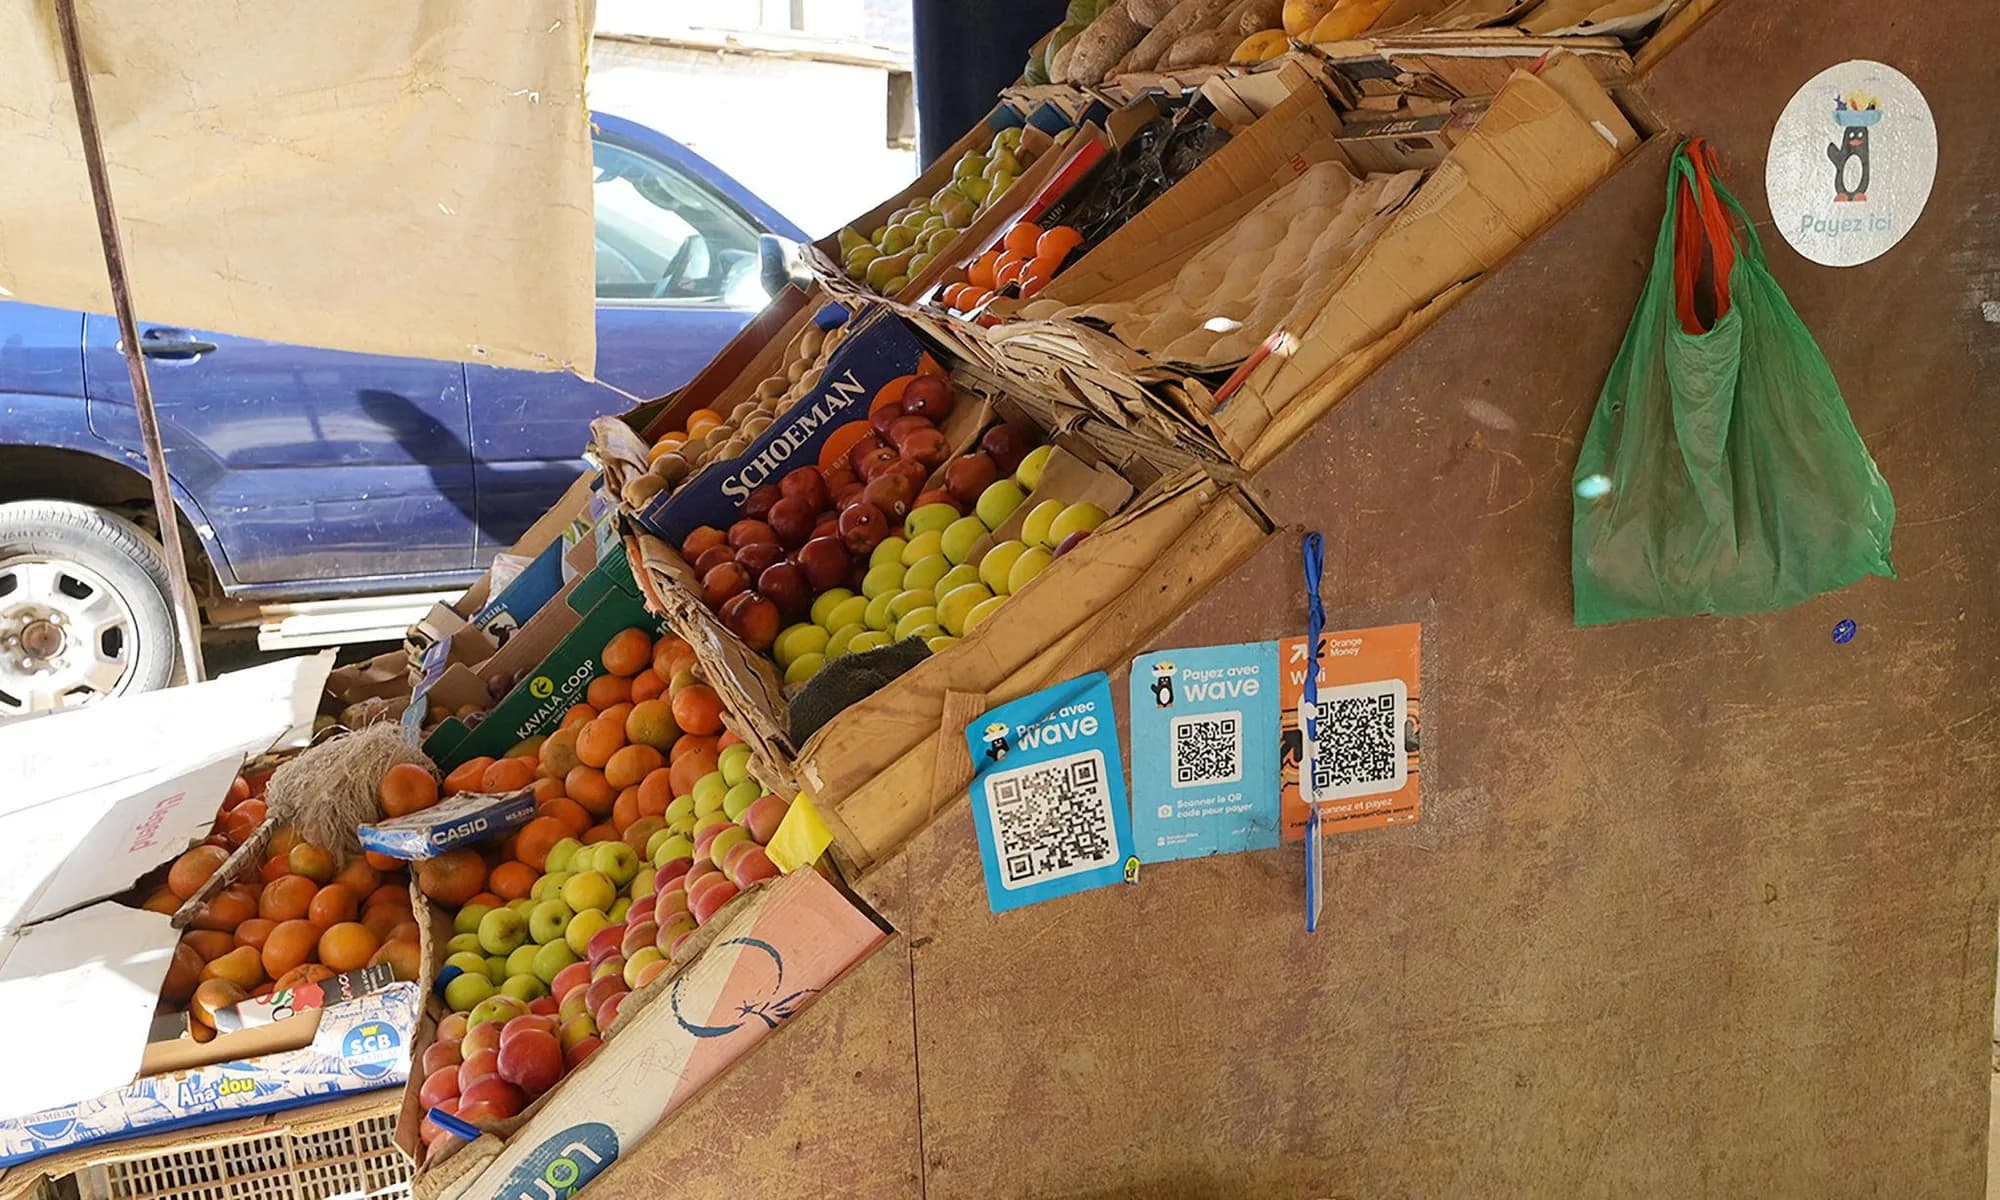
- La BCEAO fait évoluer les règles du Mobile Money dans l’UEMOA. Les transferts nationaux entre particuliers sont gratuits lorsque leur montant cumulé ne dépasse pas 8 000 FCFA par jour et par utilisateur auprès d’un même établissement. Au-delà, des frais peuvent être appliqués. Le solde maximal d’un
Une réforme qui touche directement les utilisateurs
Le Mobile Money est devenu un outil quotidien au Sénégal. Il sert à envoyer de l’argent à un proche, régler une facture, payer un commerçant ou recevoir des revenus. Pourtant, les frais de transfert et les limites de portefeuille restent des contraintes pour une partie des utilisateurs. La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) entend faire évoluer ce fonctionnement. Deux décisions récentes modifient les conditions d’utilisation de la monnaie électronique à partir du 2 novembre 2026 : l’une concerne les plafonds de portefeuille, l’autre les tarifs des transferts interopérables via la Plateforme interopérable du système de paiement instantané, appelée PI-SPI. L’objectif affiché est de rendre les paiements numériques plus accessibles, de favoriser l’interopérabilité entre les établissements et de réduire les obstacles à l’inclusion financière.
Des transferts nationaux gratuits jusqu’à 8 000 FCFA
La mesure la plus visible concerne les transferts d’argent entre particuliers. À compter du 2 novembre, les transferts nationaux interopérables de monnaie électronique sont gratuits lorsque le montant cumulé envoyé par un utilisateur au cours d’une journée ne dépasse pas 8 000 FCFA auprès d’un même participant. Le seuil concerne le cumul quotidien, et non chaque transaction séparément. Un utilisateur peut donc réaliser plusieurs petits transferts, à condition que leur total reste dans la limite prévue. Au-delà de ce montant, les établissements pourront appliquer des frais compris entre 0 et 0,8 % du montant hors taxes. Cela signifie que le dépassement du seuil ne déclenche pas automatiquement une commission de 0,8 % : chaque prestataire pourra déterminer son tarif dans la limite autorisée. La réception des transferts reste gratuite, quel que soit le montant reçu. Il faut toutefois éviter une confusion : cette mesure ne signifie pas que tous les services Mobile Money deviennent gratuits. Les retraits d’espèces, certains paiements et les autres opérations ne sont pas automatiquement concernés par cette gratuité. Les transferts entre pays de l’UEMOA bénéficieront des mêmes conditions à partir du 1er juin 2027, selon le calendrier annoncé par la BCEAO.
Le plafond des portefeuilles électroniques passe à 4 millions FCFA
La réforme concerne également le montant que les utilisateurs peuvent conserver dans leur portefeuille électronique. Le plafond du solde détenu auprès d’un même émetteur passe de 2 à 4 millions FCFA. Le montant cumulé des rechargements mensuels est également relevé, de 10 à 15 millions FCFA. Ces limites sont calculées au niveau de l’émetteur : elles ne doivent donc pas être interprétées comme une autorisation de conserver automatiquement 4 millions FCFA dans chaque compte ouvert auprès d’un même opérateur. Un dépassement reste possible uniquement dans les conditions prévues par la réglementation, notamment avec l’autorisation préalable de la Banque centrale. La BCEAO renforce également les règles relatives à la couverture des fonds des clients. Les émetteurs doivent conserver au moins 65 % des actifs de contrepartie sous forme de dépôts à vue, afin de garantir la disponibilité des fonds et la capacité à répondre aux demandes de retrait.
PI-SPI : la fin des réseaux de paiement cloisonnés ?
Derrière la question des frais se trouve un changement plus profond : l’interopérabilité. La PI-SPI est une infrastructure de paiement instantané développée par la BCEAO pour permettre des transactions entre différents établissements. Elle vise à connecter des banques, des établissements de monnaie électronique et des institutions de paiement qui, auparavant, fonctionnaient parfois dans des réseaux séparés. Concrètement, l’interopérabilité doit permettre à un utilisateur d’envoyer de l’argent à un bénéficiaire utilisant un autre établissement, sans que les deux clients soient nécessairement sur le même réseau. Cette évolution peut réduire les obstacles liés au choix d’un opérateur. Elle pourrait également améliorer la concurrence, puisque les utilisateurs ne seraient plus aussi fortement incités à choisir un service uniquement parce que leurs proches ou leurs commerçants l’utilisent. Mais l’interopérabilité ne se limite pas à connecter des applications. Elle suppose des systèmes capables de communiquer correctement, des transactions fiables, un traitement rapide des incidents et une gestion rigoureuse de la fraude.
Les opérateurs face à une nouvelle concurrence
Pour les acteurs du Mobile Money, cette réforme représente un changement économique important. Les transferts constituent une activité centrale pour plusieurs opérateurs. La gratuité des petits montants pourrait réduire une partie des revenus liés aux commissions, mais elle peut aussi encourager les utilisateurs à effectuer davantage de transactions. Le défi sera de transformer cette baisse potentielle des frais en augmentation du volume d’utilisation. Les opérateurs devront aussi travailler sur l’expérience client : simplicité des transferts, disponibilité des services, rapidité de traitement et transparence des tarifs. Une application qui affiche clairement les frais avant validation pourrait devenir un avantage concurrentiel. La réforme pourrait également favoriser les fintechs et les nouveaux services de paiement. Une infrastructure commune facilite théoriquement l’intégration de nouveaux acteurs, à condition que les conditions techniques et réglementaires restent accessibles.
Avant d’effectuer un transfert, les clients doivent notamment vérifier :
- Le montant total déjà envoyé au cours de la journée auprès de leur établissement.
- Les frais applicables lorsque le cumul dépasse 8 000 FCFA.
- La différence entre un transfert, un paiement marchand et un retrait d’espèces.
- Les conditions tarifaires communiquées par leur opérateur.
- La confirmation effective de la transaction avant de considérer l’argent comme envoyé.
Il reste important de consulter les communications officielles de son prestataire. Les règles de la BCEAO encadrent les frais, mais les interfaces et les modalités concrètes peuvent varier d’un opérateur à l’autre.
Une avancée, mais pas une révolution automatique
La réforme de la BCEAO constitue une avancée pour les paiements numériques dans l’UEMOA. Elle peut rendre les petits transferts plus accessibles, renforcer les échanges entre réseaux et encourager l’utilisation du Mobile Money. Mais la réussite ne se mesurera pas uniquement au nombre de transactions gratuites. Elle dépendra de la qualité de l’interopérabilité, de la transparence tarifaire, de la protection des utilisateurs et de la capacité des opérateurs à maintenir des services fiables. Pour les Sénégalais, la promesse est simple : envoyer de l’argent plus facilement et avec moins de frais. Reste à voir si cette promesse se traduira, dans les usages quotidiens, par une expérience réellement plus fluide.
Une erreur ? Écrivez à infos@novotech.blog. Les corrections sont signalées en fin d'article.