Mobile money : un compte sur quatre seulement est utilisé chaque mois, alerte un livre blanc
Posséder un portefeuille électronique ne suffit pas à entrer dans le système financier. Un livre blanc relayé par CIO Mag chiffre le décalage entre comptes ouverts et comptes actifs, et propose quatre chantiers pour faire du mobile money un outil du quotidien.
Pourquoi c’est importantVotre numéro de mobile money n’a de valeur que si vous vous en servez pour payer, épargner ou emprunter. C’est le virage que les opérateurs et les régulateurs, dont la BCEAO, cherchent à provoquer.
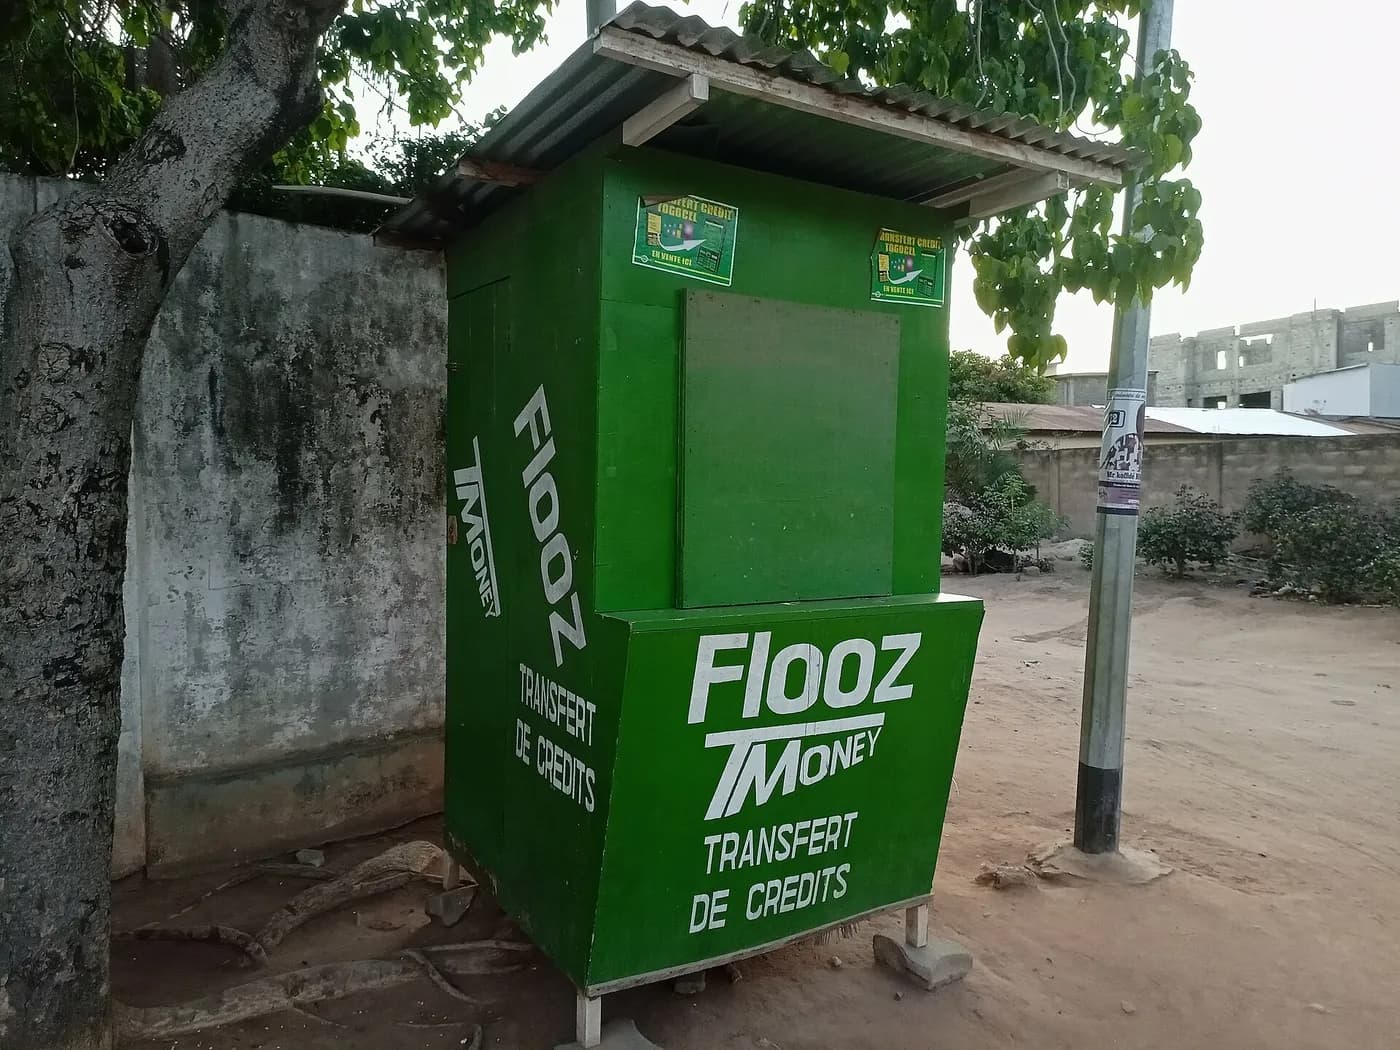
- Selon un livre blanc dont CIO Mag a publié les enseignements le 20 octobre 2026, à peine un compte de mobile money sur quatre est utilisé chaque mois.
- Dans le monde en 2025 : 2,3 milliards de comptes, 593 millions actifs à 30 jours, plus de 2 100 milliards de dollars de transactions.
- Les auteurs proposent quatre chantiers : cadre réglementaire proportionné, infrastructures ouvertes, usages quotidiens, confiance et sécurité.
- Le Sénégal n’y figure que par Orange Bank Africa (plus de 3 millions de clients en Côte d’Ivoire et au Sénégal) ; la plupart des chiffres n’ont pas de source nommée.
Deux milliards trois cents millions de comptes enregistrés dans le monde en 2025, dont 593 millions actifs au moins une fois dans les 30 derniers jours : l’écart saute aux yeux. Ces chiffres sont ceux d’un livre blanc dont CIO Mag a publié les enseignements le 20 octobre. Le constat qui en sort : à peine un compte de mobile money sur quatre est utilisé chaque mois. Les deux premiers chiffres recoupent le rapport 2026 de la GSMA, l’association mondiale des opérateurs mobiles, qui chiffre aussi les transactions de 2025 à plus de 2 000 milliards de dollars.
Le mouvement reste massif. Selon le texte, 61 % des adultes des économies à revenu faible ou intermédiaire faisaient ou recevaient des paiements numériques en 2024, contre environ 35 % dix ans plus tôt. En Afrique subsaharienne, 40 % des adultes avaient un compte de mobile money en 2024, contre 27 % en 2021. Mais le mobile money a cessé d’être une innovation : il est devenu une infrastructure, et les auteurs jugent que l’enjeu a changé de nature.
Un accès encore trop cher, des utilisateurs qui hésitent
Les obstacles sont d’abord matériels. En 2025, 21 % des habitants des zones rurales d’Afrique utilisaient internet, contre 55 % des citadins ; en 2024, un forfait d’entrée de gamme de 2 Go coûtait 4,2 % du revenu national brut par habitant sur le continent, plus du double de la cible de 2 % de la Broadband Commission. Les femmes sont 8 % moins susceptibles que les hommes de posséder un téléphone et 14 % moins susceptibles d’utiliser l’internet mobile.
Ils tiennent aussi à la confiance. Près de 30 % des titulaires d’un compte en Afrique subsaharienne ne parviennent pas à s’en servir seuls, une part qui monte à 46 % au Malawi. Et selon le rapport SIIPS 2025 cité par le livre blanc, entre 50 et 75 % des utilisateurs attachés aux espèces mettent la peur de la fraude parmi leurs principales réticences.
Quatre chantiers
- Un cadre réglementaire proportionné : statut dédié pour les établissements de monnaie électronique, identification allégée pour les petits montants.
- Des infrastructures ouvertes : accès direct des acteurs non bancaires aux systèmes de paiement, comme au Ghana, et baisse du coût des forfaits et des terminaux.
- Des usages ancrés dans le quotidien : paiement chez les commerçants par QR code, micro-épargne, avances et assurance adaptées aux revenus irréguliers.
- Confiance et autonomie : lois de protection des données, normes de sécurité, détection de la fraude en temps réel, éducation financière.
Le paiement chez les commerçants progresse : 155 milliards de dollars en 2025, en hausse de 42 %, selon le livre blanc. Les flux entre comptes bancaires et portefeuilles dépassent 330 milliards de dollars cumulés, et 36 systèmes de paiement instantané étaient en service dans 31 pays africains à la mi-2025. Un système sur deux seulement relie banques, opérateurs et fintechs.
Le Sénégal et l’UEMOA dans le texte
Le Sénégal n’apparaît qu’une fois, par l’exemple d’Orange Bank Africa, présente en Côte d’Ivoire et au Sénégal. Elle comptait en 2026 plus de 3 millions de clients, avait accordé plus de 640 milliards de FCFA de crédits depuis 2020 et collecté 585 milliards de FCFA d’épargne par Tik Tak, une offre adossée à Orange Money. Pour l’UEMOA, le livre blanc rappelle la création de comités nationaux de suivi par la BCEAO et cite GIM-UEMOA parmi les plateformes régionales d’interopérabilité.
Le texte ne dit rien de Wave. Et la plupart de ses chiffres n’ont pas de source nommée : ce sont les estimations de ses auteurs, à lire comme une photographie générale, pas comme des statistiques officielles pays par pays.
- Paiement mobile en Afrique : le défi de l’usage après celui de l’accès, CIO Mag.
- The State of the Industry Report on Mobile Money 2026, GSMA.
Une erreur ? Écrivez à infos@novotech.blog. Les corrections sont signalées en fin d'article.