Cartes Visa virtuelles : comment le mobile money ouvre le paiement en ligne aux Africains, l’exemple de Wave
Payer un abonnement, un billet d’avion ou un achat sur un site étranger sans compte bancaire : c’est ce que promettent les cartes virtuelles adossées au mobile money. Wave a lancé la sienne avec Visa et Ecobank au Sénégal. Fonctionnement, concurrents, limites et enjeux : notre Dossier-Tek.
- Une carte virtuelle adossée au mobile money permet de payer sur les sites du monde entier sans compte bancaire.
- Wave l’a lancée le 23 janvier 2026 au Sénégal avec Visa et Ecobank, après un pilote au Sénégal et en Côte d’Ivoire.
- Le mouvement est continental : M-Pesa GlobalPay (Kenya, 2022), cartes MTN MoMo avec Mastercard dans plusieurs pays.
- Limites : sites qui refusent ces cartes, frais de change peu lisibles, recours des consommateurs mal connus.
- Au Sénégal, le poids de Wave (environ 80 % du marché) pose la question de la dépendance à un seul acteur.
Pendant des années, une scène s’est répétée dans les foyers d’Afrique de l’Ouest : pour payer un abonnement de streaming, un logiciel, une inscription à un concours ou un billet sur un site étranger, il fallait emprunter la carte bancaire d’un proche, ou renoncer. Dans des pays où une petite partie de la population a un compte bancaire, mais où presque tout le monde a un portefeuille de mobile money, la carte de paiement restait la pièce manquante. Les cartes virtuelles sont en train de combler ce vide.
Le principe est simple : l’opérateur de mobile money, associé à un réseau de cartes comme Visa ou Mastercard et à une banque, génère dans son application un numéro de carte, une date d’expiration et un code de sécurité. L’utilisateur les saisit sur un site marchand comme avec une carte classique, et le paiement est prélevé sur son solde de mobile money. Au Sénégal, c’est Wave, l’opérateur dominant, qui a franchi le pas. Ce Dossier-Tek décrit comment ces cartes fonctionnent, ce qu’elles changent et ce qu’elles ne règlent pas.
Pourquoi la carte a tant tardé
Le retard de la carte de paiement en Afrique de l’Ouest tient à plusieurs raisons qui se renforcent. D’abord, l’accès au compte bancaire est resté limité : frais de tenue de compte, pièces justificatives exigées, agences concentrées dans les grandes villes. Une grande partie de la population active travaille dans l’économie informelle, avec des revenus irréguliers qui cadrent mal avec les exigences des banques. Pour ces personnes, la carte bancaire, qui suppose un compte, restait hors de portée.
Ensuite, l’usage de l’argent liquide domine les paiements du quotidien : au marché, dans les transports, chez le boutiquier du quartier, peu de commerçants ont investi dans un terminal de paiement par carte, coûteux et soumis à des commissions. Même les détenteurs de cartes s’en servaient surtout pour retirer de l’argent au distributeur. Enfin, les cartes émises dans la région ont longtemps été mal acceptées sur les sites étrangers, qui les considéraient comme plus exposées à la fraude.
Le mobile money a contourné ces obstacles par le bas. Il suffit d’un téléphone, même basique, et d’une pièce d’identité pour ouvrir un portefeuille ; les dépôts et retraits se font chez un agent, au coin de la rue ; les paiements entre particuliers et chez les commerçants se règlent en quelques secondes. En une décennie, il est devenu l’outil financier principal de millions de personnes. Mais il restait un circuit fermé, efficace à l’intérieur du pays, inutilisable sur un site marchand étranger. La carte virtuelle est le pont entre ces deux mondes.
Wave, le poids lourd du mobile money sénégalais
Pour mesurer l’importance du lancement, il faut rappeler la place de Wave. Née en 2018 et installée à Dakar, l’entreprise a bouleversé le marché en supprimant les frais de dépôt et de retrait et en imposant des tarifs de transfert bas et simples, là où ses concurrents facturaient beaucoup plus cher chaque opération. Le pari a payé : en 2021, une levée de 200 millions de dollars l’a valorisée à environ 1,7 milliard, faisant d’elle la première licorne de l’Afrique francophone.
Wave revendique aujourd’hui 23 millions d’utilisateurs actifs chaque mois, 2 millions de commerçants et plus de 50 000 agents, dans une dizaine de pays dont le Sénégal, la Côte d’Ivoire, le Mali, le Burkina Faso, l’Ouganda et la Gambie. Au Sénégal, sa domination est écrasante : selon l’Agence Ecofin, l’opérateur détient environ 80 % du marché du mobile money. Au 21 août 2026, sur 571 milliards de francs CFA de monnaie électronique en circulation dans le pays, 459 milliards étaient chez Wave.
Monnaie électronique en circulation au Sénégal au 21 août 2026
En milliards de FCFA. Source : Agence Ecofin
Le lancement : Wave, Visa et Ecobank
La carte virtuelle Wave a été officiellement lancée le 23 janvier 2026 à Dakar, après plusieurs mois de phase pilote menée en Côte d’Ivoire et au Sénégal. Les rôles sont répartis entre trois partenaires. Wave conçoit le service et l’intègre dans son application. Visa apporte son réseau d’acceptation mondial et ses normes de sécurité. Ecobank Sénégal, la banque partenaire, porte la commercialisation et son expertise des paiements : dans l’Union économique et monétaire ouest-africaine, l’émission de cartes passe par un établissement agréé. La Banque centrale a accompagné le cadre de gestion des risques.
Côté utilisateur, la carte est entièrement dématérialisée : elle est créée instantanément dans l’application, sans passage en agence ni ouverture de compte bancaire, et sert à payer sur les plateformes de commerce en ligne, les services d’abonnement, la billetterie, le streaming et d’autres services numériques. « Cette carte permet de payer en ligne avec la même facilité que les transactions du quotidien », a déclaré Malick Gueye, directeur général de Wave Sénégal, lors du lancement. Pour Visa, sa directrice pays au Sénégal, Sandra Gayibor, a mis en avant une carte « protégée par les standards de sécurité de Visa », au service de l’inclusion financière.
Chacun des trois partenaires y trouve son intérêt. Pour Ecobank, présente dans une trentaine de pays africains, l’accord s’inscrit dans une stratégie panafricaine de services financiers numériques : son directeur général au Sénégal, Sahid Yallou, y voit la confirmation du rôle de la banque comme partenaire privilégié des fintechs. Pour Visa, c’est l’accès à une clientèle immense qui échappait aux cartes bancaires. Pour Wave, c’est un service de plus qui retient ses utilisateurs dans son application, là où, auparavant, un achat en ligne les obligeait à chercher une solution ailleurs.
Comment ça marche, étape par étape
Le parcours type d’une carte virtuelle adossée au mobile money se déroule en quelques étapes. L’utilisateur ouvre l’application de son opérateur et se rend dans la rubrique consacrée à la carte. Il accepte les conditions d’utilisation, la carte est alors émise immédiatement : un numéro à seize chiffres, une date d’expiration et un code de sécurité à trois chiffres, affichés dans l’application. Il n’y a rien à imprimer ni à retirer en agence.
Au moment de payer sur un site, il choisit le paiement par carte et saisit ces informations comme pour une carte bancaire ordinaire. Le montant est débité de son solde de mobile money ; si le site facture dans une autre monnaie, la conversion s’applique au passage. Certains sites demandent une étape de vérification supplémentaire, par exemple un code reçu sur le téléphone : c’est une protection contre l’usage frauduleux de la carte. En cas de perte du téléphone ou de doute, la carte peut en général être bloquée depuis l’application.
Un mouvement continental
Wave n’invente pas le principe, mais l’applique au marché où le besoin est le plus fort. Au Kenya, Safaricom et Visa ont lancé dès juin 2022 M-Pesa GlobalPay, une carte Visa virtuelle liée au portefeuille M-Pesa. Elle est réservée aux paiements sur des sites étrangers, pour éviter aux clients des frais de conversion sur les achats en shillings, et s’active directement dans l’application ou par un code USSD, sans smartphone.
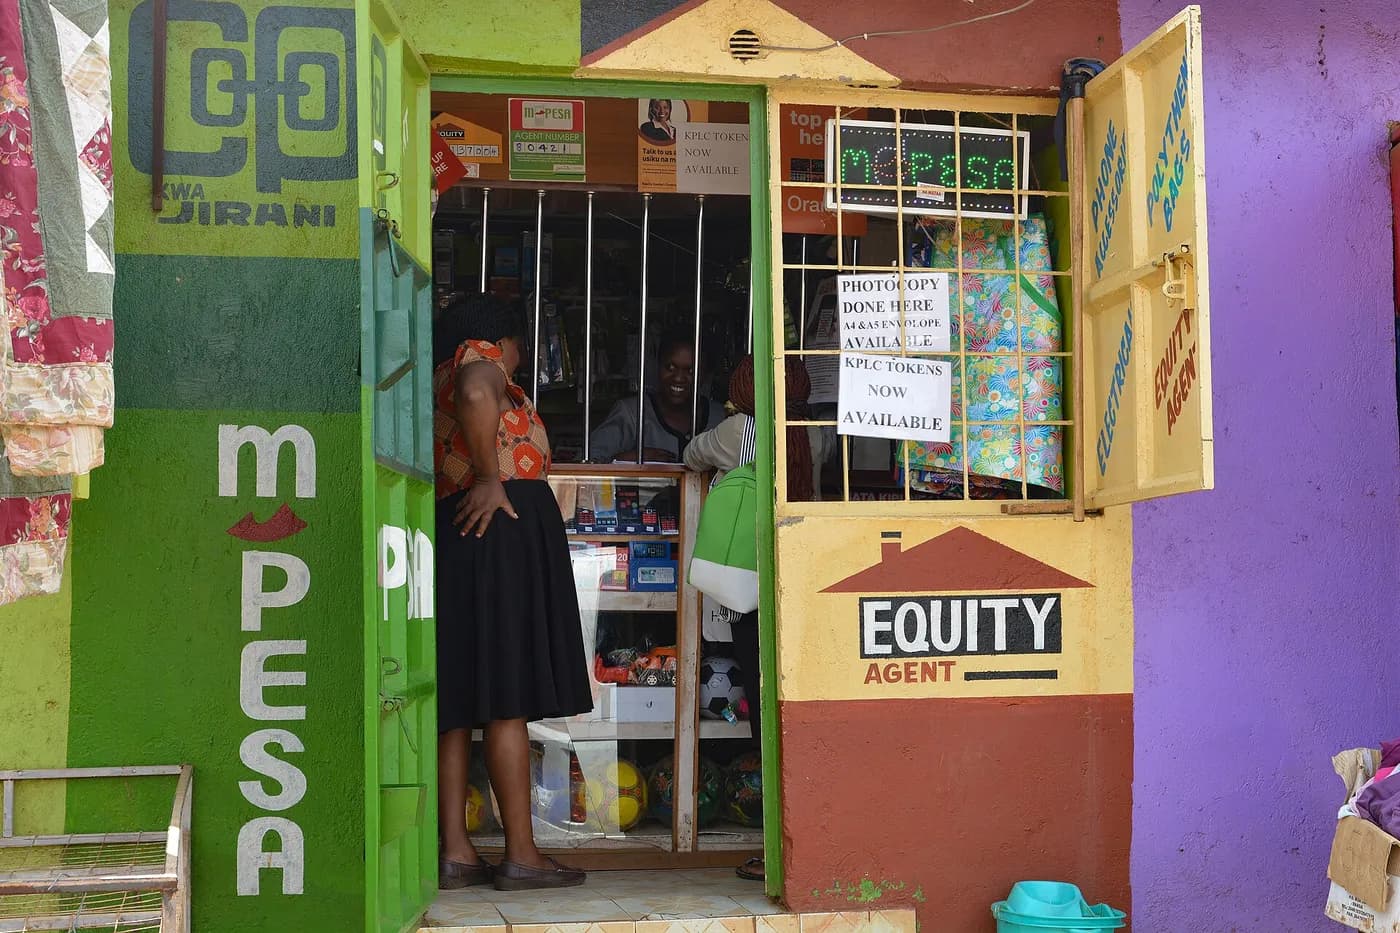
Le groupe MTN a fait de même avec Mastercard, dans le cadre d’un partenariat couvrant 13 marchés africains, dont le Bénin, le Cameroun, la Côte d’Ivoire, le Ghana, le Nigeria, le Rwanda et l’Ouganda. Des cartes virtuelles MoMo ont été lancées pays par pays, notamment en Ouganda en février 2025 et en Zambie en décembre 2025. Les deux grands réseaux de cartes se disputent ainsi les portefeuilles de mobile money africains, devenus la principale porte d’entrée vers les paiements numériques pour des centaines de millions de personnes.
La logique est la même partout : plutôt que d’attendre que les clients ouvrent un compte bancaire et demandent une carte physique, on greffe une carte sur un service qu’ils utilisent déjà tous les jours. Pour Visa et Mastercard, c’est un moyen d’atteindre des millions de nouveaux porteurs sans réseau d’agences. Pour les opérateurs de mobile money, c’est un moyen de garder l’argent de leurs clients dans leur portefeuille, au lieu de le voir partir vers une banque.
Ce que ces cartes changent vraiment
Le premier effet est l’accès. Un étudiant qui veut suivre un cours en ligne payant, une indépendante qui s’abonne à un logiciel professionnel, une petite entreprise qui achète de la publicité sur les réseaux sociaux ou réserve un hébergement pour un salon à l’étranger : tous peuvent désormais payer eux-mêmes, avec l’argent de leur portefeuille mobile. Pour une économie numérique qui repose de plus en plus sur des services facturés à l’international, c’est un changement réel.
Le deuxième effet concerne la sécurité. Emprunter la carte d’un proche ou confier ses informations à un intermédiaire était une source de fraudes et de conflits. Une carte virtuelle personnelle, que l’on peut alimenter juste avant un achat, limite les risques. Le troisième effet est plus discret : ces cartes intègrent des millions de personnes dans les circuits de paiement internationaux, avec une traçabilité que l’argent liquide n’offre pas.
Quelques situations types aident à mesurer ce que la carte change au quotidien. Aïssatou, étudiante à Dakar, veut suivre une formation en ligne certifiante proposée par une plateforme américaine : elle alimente son portefeuille de la somme exacte, paie avec sa carte virtuelle et reçoit son accès dans la minute, sans demander à un parent de prêter sa carte. Moussa, graphiste indépendant, paie chaque mois l’abonnement de son logiciel de création et l’espace de stockage de ses fichiers : il n’a plus à passer par un intermédiaire qui prélevait une commission.
Une petite boutique de vêtements de Thiès fait de la publicité sur les réseaux sociaux pour sa nouvelle collection : elle règle ses campagnes directement, suit ses dépenses dans l’historique de l’application et ajuste son budget d’une semaine à l’autre. Une famille réserve un hébergement pour un voyage à l’étranger sur une plateforme de location. Ces scénarios, qui paraissent banals ailleurs, étaient hier compliqués ou impossibles pour une grande partie des utilisateurs de mobile money.
Pour les entreprises africaines du commerce en ligne, l’arrivée de ces cartes est à double tranchant. Elle habitue les consommateurs à acheter sur Internet, ce qui élargit leur marché. Mais elle les met aussi directement en concurrence avec les grandes plateformes internationales, désormais accessibles d’un clic. Les commerçants locaux gardent un atout : accepter directement les paiements par mobile money, sans passer par la carte, reste souvent plus simple et moins cher pour leurs clients. Les deux circuits vont coexister, et les commerçants les plus habiles proposeront les deux moyens de paiement, pour ne perdre aucun client.
Les limites et les questions en suspens
Ces cartes ne règlent pas tout. Toutes les plateformes n’acceptent pas les cartes émises en Afrique, et certains paiements échouent encore, en particulier sur des sites qui appliquent des contrôles antifraude stricts aux cartes prépayées ou aux pays jugés à risque. Les frais de conversion de devises, facturés par le réseau ou la banque émettrice, peuvent renchérir un achat en dollars ou en euros, et restent souvent peu lisibles pour l’utilisateur.
La question de la protection du consommateur se pose aussi. En cas de litige avec un marchand étranger, d’abonnement impossible à résilier ou de débit contesté, l’utilisateur doit savoir vers qui se tourner : l’opérateur de mobile money, la banque émettrice ou le réseau de cartes. Les procédures de contestation, courantes pour les cartes bancaires classiques, sont encore mal connues des nouveaux porteurs.
Enfin, la concentration du marché interroge. Au Sénégal, l’État s’appuie de plus en plus sur Wave : en avril 2026, le ministère de la Santé a signé un partenariat pour numériser le paiement des prestations dans les établissements publics ; le 10 septembre, le ministre des Télécommunications et du Numérique, Samba Diouf, a rencontré les équipes de l’opérateur pour étendre son rôle aux transports et au Trésor ; et la Caisse de sécurité sociale verse désormais certaines prestations directement sur les comptes Wave. S’appuyer sur l’acteur dominant accélère la numérisation, mais rend une partie des services publics et des paiements du pays dépendante d’un seul prestataire privé.
Et demain ?
Plusieurs évolutions se dessinent. L’interopérabilité d’abord : les banques centrales africaines poussent à ce que les portefeuilles de différents opérateurs et les comptes bancaires puissent échanger de l’argent instantanément, ce qui rendra le choix d’une carte moins dépendant de l’opérateur. Les cartes physiques ensuite : plusieurs opérateurs accompagnent déjà leurs cartes virtuelles d’un équivalent physique, utilisable dans les distributeurs et les terminaux de paiement à l’étranger. Les paiements des entreprises enfin : après les particuliers, les petites entreprises réclament des cartes pour payer leurs fournisseurs numériques et leurs outils de travail.
- Janvier 2026 : lancement officiel de la carte virtuelle Wave à Dakar, avec Visa et Ecobank Sénégal, après un pilote au Sénégal et en Côte d’Ivoire.
- Juin 2022 : lancement de M-Pesa GlobalPay au Kenya par Safaricom et Visa.
- Février 2025 et décembre 2025 : cartes virtuelles MTN MoMo avec Mastercard en Ouganda puis en Zambie.
- Août 2026 : 459 milliards de FCFA de monnaie électronique chez Wave au Sénégal, sur 571 milliards au total.
- Septembre 2026 : l’État sénégalais et la Caisse de sécurité sociale renforcent leurs paiements par Wave.
Les cartes virtuelles adossées au mobile money disent quelque chose de plus large sur la transformation financière de l’Afrique. Le continent n’a pas suivi le chemin des pays riches, du guichet à la carte puis au téléphone : il est passé directement au téléphone, et il y greffe maintenant la carte. Pour des millions de personnes, la première carte Visa ne sortira pas d’une agence bancaire, mais d’une application de mobile money. Reste à s’assurer que cette ouverture s’accompagne de frais transparents, d’une vraie protection des consommateurs et d’une concurrence suffisante pour que ses bénéfices profitent au plus grand nombre.
- Wave, en partenariat avec Visa et Ecobank, lance une carte virtuelle pour accélérer l’inclusion financière en Afrique, Socialnetlink.
- Sénégal : Wave lance une carte virtuelle avec Visa et Ecobank, Financial Afrik.
- How Wave Built a 23 Million-User Fintech Empire in Africa, Pan African Visions.
- Le Sénégal veut renforcer le rôle de Wave dans les paiements publics, Agence Ecofin.
- CSS : lancement du paiement de certaines prestations sociales via Wave, Senego.
- Safaricom and Visa Launch M-PESA GlobalPay Visa Virtual Card, Safaricom.
- MTN MoMo Uganda introduces the Virtual Card by MoMo to enable e-commerce growth, Mastercard.
- Mastercard, MTN Group launch virtual MoMo card for 13 African markets, Connecting Africa.
Une erreur ? Écrivez à infos@novotech.blog. Les corrections sont signalées en fin d'article.