PawaPay obtient sa licence au Kenya : l’aiguilleur discret du mobile money africain change de dimension
Trois milliards de transactions, une vingtaine de pays, environ cinquante opérateurs connectés : la société qui relie les commerçants aux portefeuilles mobiles décroche l’autorisation de la Banque centrale du Kenya, le marché le plus mûr du continent.
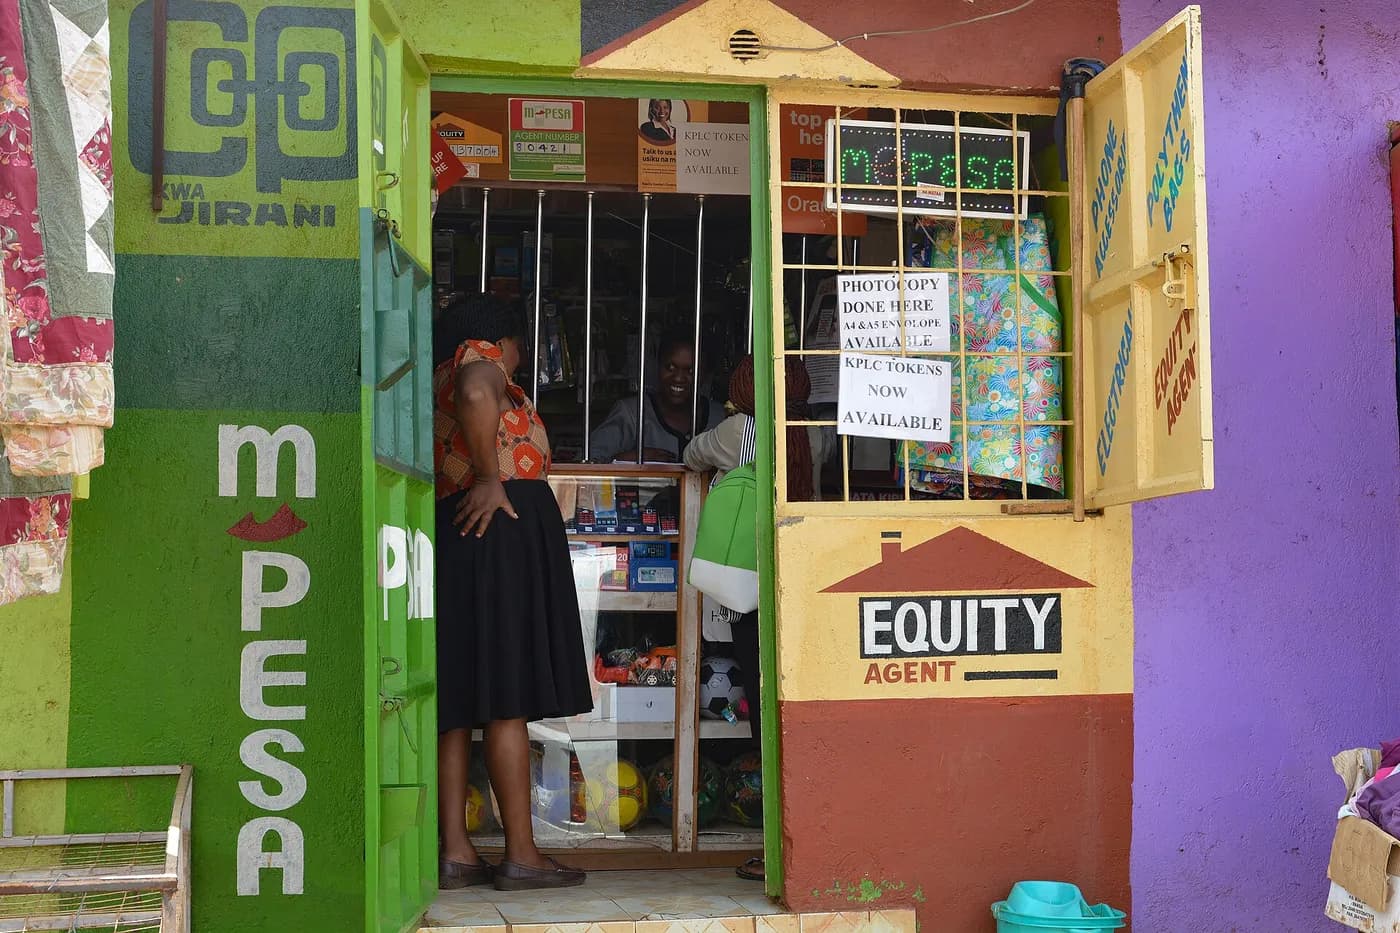
- La filiale kényane de PawaPay est autorisée comme prestataire de services de paiement par la Banque centrale du Kenya.
- L’entreprise relie les commerçants à environ 50 opérateurs de mobile money dans une vingtaine de pays.
- Trois milliards de transactions franchis en juin 2026 ; près de 5 millions par jour.
- Issue du groupe de paris betPawa, elle diversifie ses clients vers le commerce, les transferts et l’humanitaire.
Peu de consommateurs connaissent son nom, et c’est normal. PawaPay ne vend rien au grand public. L’entreprise fait partie de ces infrastructures invisibles qui permettent à une application de paris, à un site de commerce en ligne ou à une ONG d’encaisser et de verser de l’argent sur les portefeuilles mobiles de millions d’Africains. En septembre 2026, sa filiale kényane, Quidexplus Kenya Limited, a été autorisée par la Banque centrale du Kenya (CBK) comme prestataire de services de paiement.
Pour une entreprise qui revendique trois milliards de transactions réussies, l’arrivée dans le cadre réglementaire kényan peut sembler une formalité. Elle ne l’est pas. Le Kenya est le berceau de M-Pesa et l’un des marchés du paiement mobile les plus établis au monde. Y opérer sous licence, c’est changer de catégorie.
Le problème que résout PawaPay
Le paiement mobile africain est une réussite, mais une réussite fragmentée. Chaque pays a plusieurs opérateurs, chaque opérateur a son propre système, ses propres règles techniques, ses délais de règlement et ses exigences de conformité. Une entreprise qui veut encaisser des paiements dans dix pays doit en théorie signer des dizaines de contrats, développer autant de connexions, gérer les devises et réconcilier des flux qui ne se ressemblent pas.
PawaPay se place au milieu. Le commerçant se connecte une seule fois à son interface, et l’entreprise se charge du reste : relations avec les opérateurs, acheminement des paiements, règlement des fonds, change, rapprochement comptable et conformité réglementaire. C’est le rôle d’un agrégateur, ou d’un aiguilleur, pour reprendre une image ferroviaire.
- Environ 50 opérateurs de mobile money connectés, dans une vingtaine de marchés africains.
- Plus d’un milliard de portefeuilles mobiles accessibles.
- Plus de 10 milliards d’euros de paiements traités.
- Des clients très variés : plateformes numériques, transport, transferts d’argent, commerce, et organisations humanitaires comme GiveDirectly.
Trois milliards de transactions, de plus en plus vite
La courbe de croissance est frappante. PawaPay a mis plus de quatre ans à atteindre son premier milliard de transactions, moins de douze mois pour le deuxième, et moins de neuf mois pour le troisième, franchi en juin 2026. Le volume quotidien est passé d’environ 2,4 millions de transactions en septembre 2024 à près de 5 millions en juin 2026.
PawaPay : transactions par jour
En millions. Source : PawaPay, cité par TechMoran
Selon Jamie Steell, directeur des opérations, la croissance la plus forte vient du Ghana, de la Tanzanie, du Cameroun et de l’Ouganda, un mélange d’Afrique de l’Ouest, de l’Est et centrale qui montre que l’entreprise ne dépend pas d’un seul marché.
Né dans les paris sportifs
L’histoire de PawaPay éclaire son modèle. L’entreprise est issue du groupe pawaTech, fondé autour de betPawa, une plateforme de paris sportifs créée par l’entrepreneur danois Kresten Buch et présente dans de nombreux pays africains. Pour faire fonctionner ses paris, le groupe devait encaisser et verser chaque jour des millions de petites sommes via le mobile money, dans des pays aux systèmes différents. Il a construit ses propres connexions, puis a compris que ce savoir-faire pouvait se vendre à d’autres.
La branche paiement est devenue une activité à part entière au début de 2020. En 2021, elle a levé 9 millions de dollars en amorçage auprès de 88mph et MSA Capital, avec Kepple Ventures, Vunani Capital et Zagadat Capital. Depuis, l’entreprise a surtout grandi par ses revenus. Selon les comptes du groupe pawaTech cités par TechMoran, le chiffre d’affaires est passé de 20,5 millions d’euros en 2023 à 78,5 millions en 2024, puis à 100,6 millions en 2025, avec un bénéfice de 36,3 millions d’euros l’an dernier.
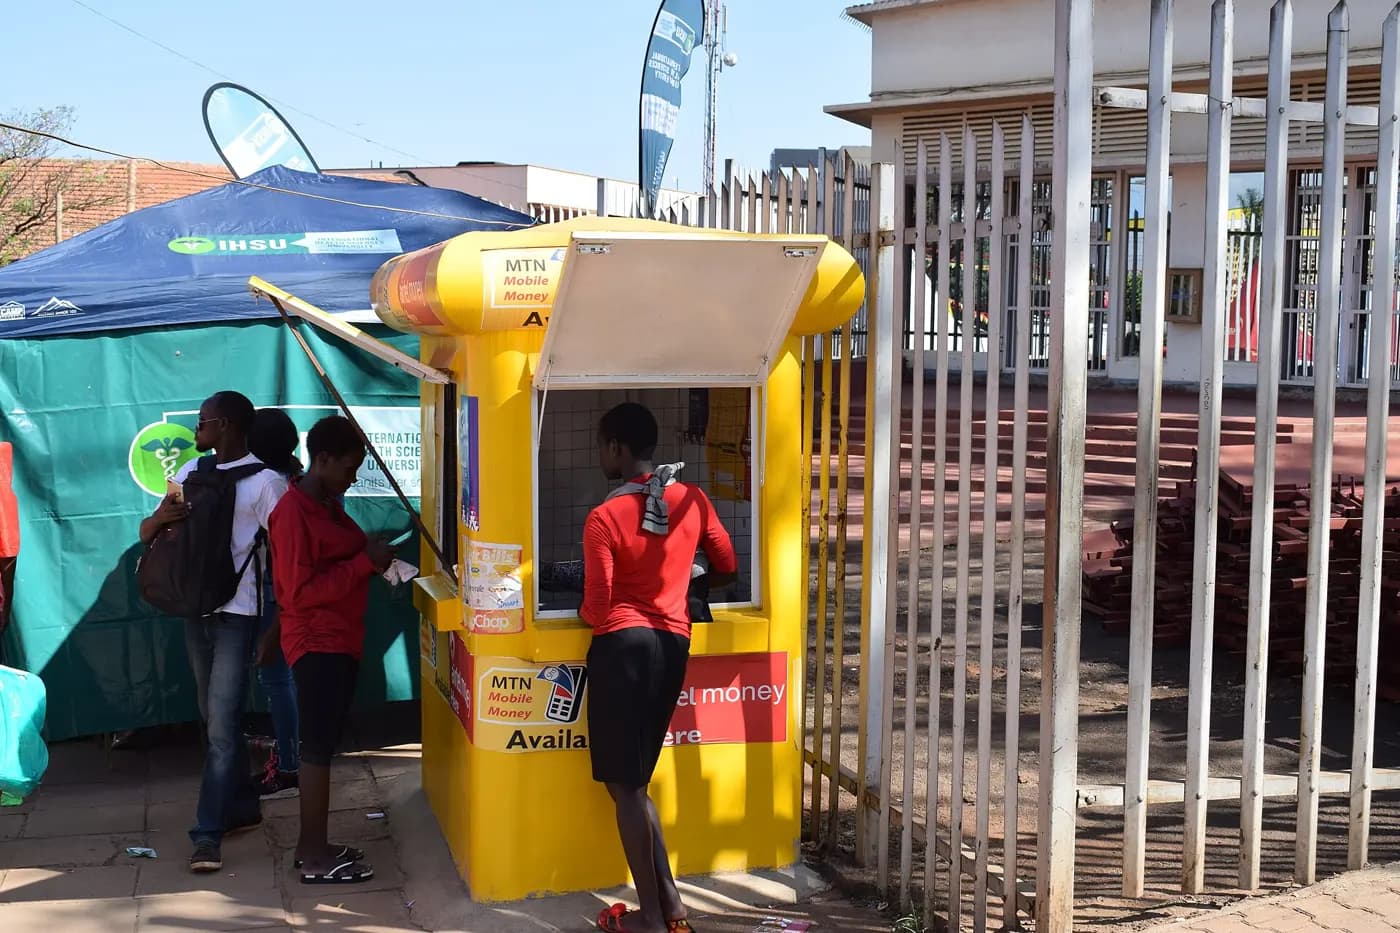
Ce que change la licence kényane
Au Kenya, la loi sur le système national de paiement encadre les prestataires de services de paiement, qui doivent être autorisés par la Banque centrale. L’autorisation impose des exigences de capital, de gouvernance, de protection des fonds des clients, de lutte contre le blanchiment et de sécurité informatique. Pour les grandes entreprises clientes, notamment internationales, travailler avec un prestataire directement régulé dans le pays réduit leur propre risque.
« Le Kenya est l’un des marchés du mobile money les plus établis au monde. Cette autorisation renforce notre présence régulée dans le pays et notre capacité à accompagner les entreprises qui acceptent les paiements mobiles. »
David Kanyora, directeur régional de PawaPay pour l’Afrique de l’Est et australe
La licence arrive aussi dans un contexte où les régulateurs africains durcissent le ton envers les intermédiaires de paiement. Plusieurs banques centrales ont rappelé ces dernières années que les agrégateurs devaient être autorisés localement, et non opérer depuis l’étranger à travers des partenaires. PawaPay prend les devants sur un marché où ce statut devient une condition pour signer de gros clients.
Pour un commerçant kényan ou une entreprise étrangère qui vend au Kenya, la différence est pratique : un seul contrat avec un prestataire régulé localement, des fonds clients protégés selon les règles de la Banque centrale, et un interlocuteur soumis aux contrôles du régulateur en cas de litige. Pour l’utilisateur final, rien ne change en apparence : il continue de payer depuis son portefeuille M-Pesa ou Airtel Money, sans savoir qui achemine son paiement.
Une concurrence qui s’intensifie
Le créneau de la collecte des paiements mobiles attire de nombreux acteurs : les grandes fintechs panafricaines, qui ajoutent le mobile money à leurs offres de paiement par carte, les opérateurs télécoms eux-mêmes, qui ouvrent leurs interfaces aux développeurs, et des acteurs spécialisés dans les transferts d’argent. Le même mois, par exemple, la plateforme de cryptomonnaies Luno annonçait le rachat de la fintech kényane GTXN pour se renforcer dans les paiements transfrontaliers.
L’avantage de PawaPay tient à sa profondeur : une connexion directe avec des dizaines d’opérateurs, y compris dans des marchés d’Afrique centrale moins couverts par les grandes fintechs, comme le Cameroun ou les deux Congo. Sa faiblesse potentielle tient à son origine : une partie de ses volumes vient historiquement des paris et des plateformes de jeux, un secteur sous surveillance croissante dans plusieurs pays. La diversification vers le commerce, les transferts de fonds, qu’elle a lancés en 2025 au Congo-Brazzaville et en Ouganda, et l’aide humanitaire est donc stratégique.
Ce qu’il faut surveiller
Trois questions détermineront la suite. D’abord, la capacité de l’entreprise à signer de grands clients kényans maintenant qu’elle est régulée sur place. Ensuite, l’interopérabilité : si les opérateurs et les banques centrales généralisent les paiements entre portefeuilles de différents opérateurs, le rôle des agrégateurs évoluera. Enfin, le financement : une entreprise rentable peut financer sa croissance seule, mais l’expansion vers de nouveaux pays et de nouveaux services coûte cher.
Pour l’écosystème, l’histoire de PawaPay rappelle une réalité souvent oubliée : les infrastructures de paiement les plus utilisées d’Afrique ne sont pas toujours celles qui font les gros titres. Elles se construisent au fil des connexions techniques, des licences et des milliards de petites transactions quotidiennes.
- The Power Behind PawaPay’s 3 Billion Mobile-Money Transactions, TechMoran.
- PawaPay Receives Payment Service Provider (PSP) Authorization from the Central Bank of Kenya, iGaming Afrika.
- Directory of Payment Service Providers, Banque centrale du Kenya.
Une erreur ? Écrivez à infos@novotech.blog. Les corrections sont signalées en fin d'article.